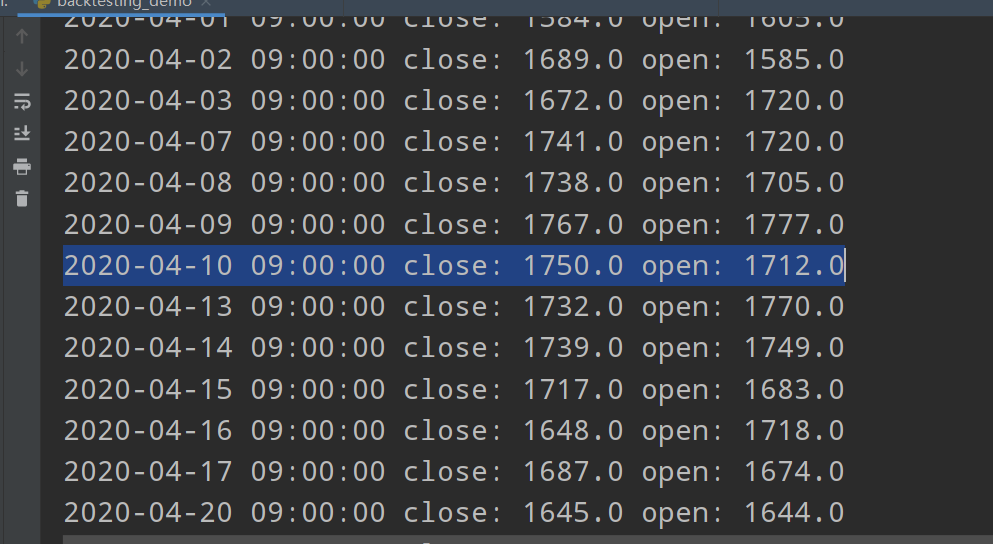
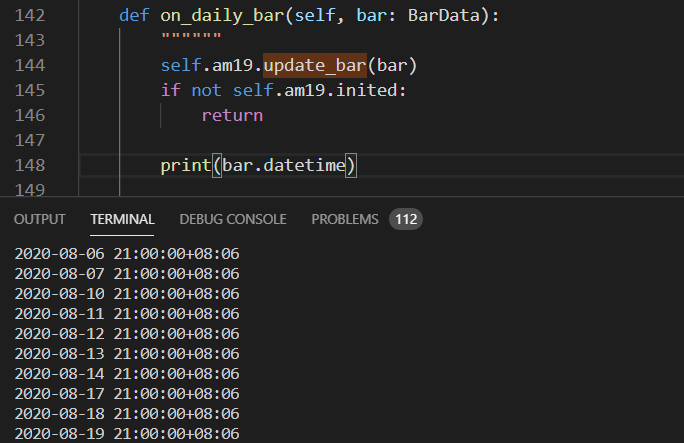
xiaohe wrote:
是哪里遇上问题了么
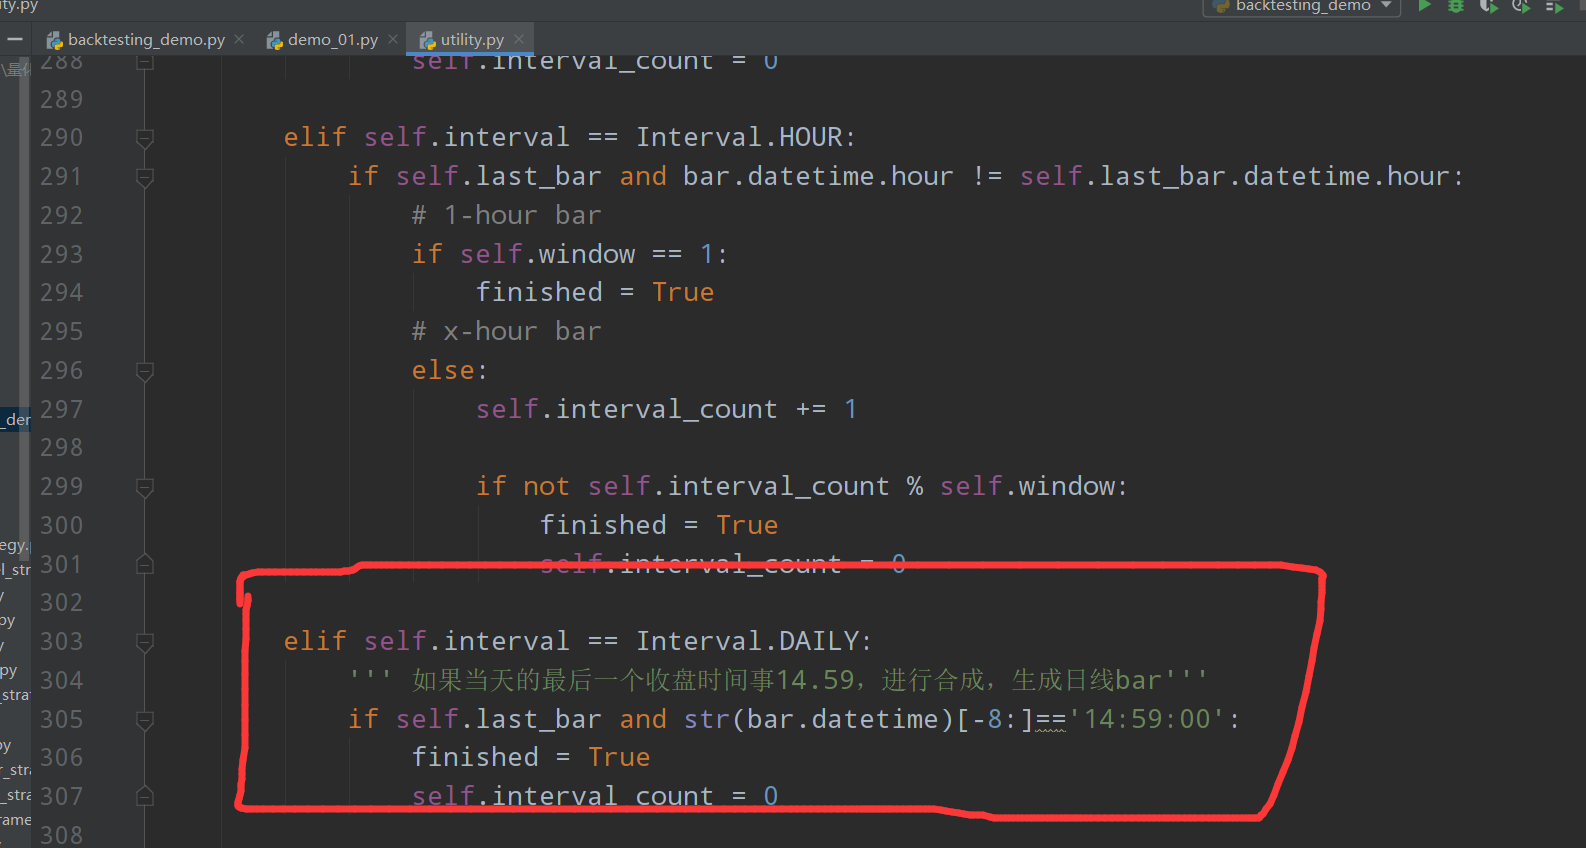
- 增加了BarGenerator中日线合成的逻辑
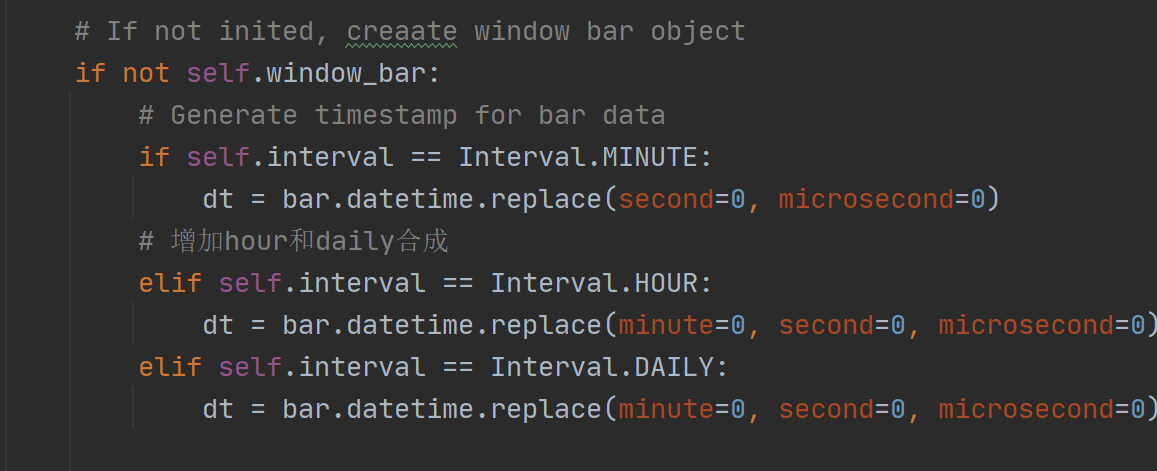
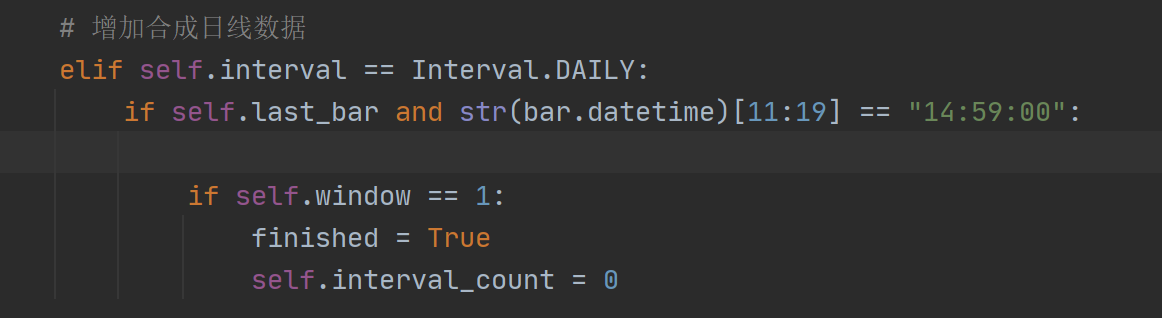
- 策略中测试日线合成情况,打印无任何数据产生
    def __init__(
            self,
            cta_engine: Any,
            strategy_name: str,
            vt_symbol: str,
            setting: dict,
    ):
        # 继承后初始化
        super().__init__(cta_engine, strategy_name, vt_symbol, setting)
        # 调用K线生成器和指标计算器
        # 跨周期调用
        #self.bg = BarGenerator(self.on_bar)
        #self.am = ArrayManager()

        # 调用日线
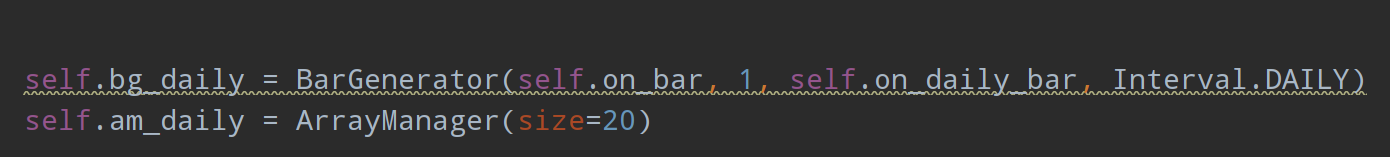
        self.bg_daily = BarGenerator(self.on_bar, 1, self.on_daily_bar, Interval.DAILY)
        self.am_daily = ArrayManager()

    def on_init(self):
        """
        策略初始化
        """
        self.write_log("策略初始化")
        self.load_bar(10)

    def on_start(self):
        """
        策略开始
        """
        self.write_log("策略开始")

    def on_stop(self):
        """
        策略停止
        """
        self.write_log("策略停止")

    def on_tick(self, tick: TickData):
        """
        更新tick数据,实盘用于合成K线数据,对于突破类策略也可以将开平仓写在该函数里
        """
        """
        更新tick进K线生成器,注意:与on_bar不同,此处是由tick生成bar,而on_bar是拿到生成后的
        bar之后将bar装入ArrayManager中计算相关指标
        """
        self.bg_daily.update_tick(tick)

    def on_bar(self, bar: BarData):
        """
        K线合成后进行指标计算,默认为1m周期
        """
        self.bg_daily.update_bar(bar)


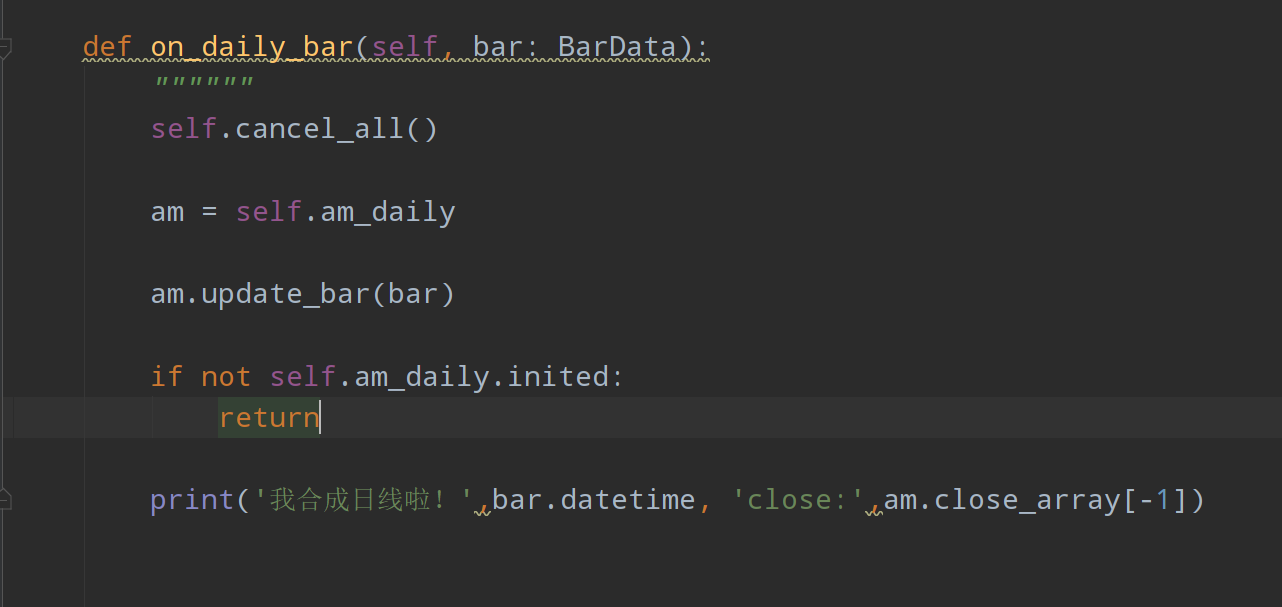
    def on_daily_bar(self, bar: BarData):

        self.cancel_all()

        am = self.am_daily
        am.update_bar(bar)

        if not am.inited:
            return

        print(bar.datetime, am.close_array[-1])
输出为:
2020-11-02 23:51:20.961780	开始加载历史数据
2020-11-02 23:51:23.245111	加载进度:## [25%]
2020-11-02 23:51:24.339998	加载进度:#### [50%]
2020-11-02 23:51:25.979666	加载进度:####### [74%]
2020-11-02 23:51:27.855945	加载进度:######### [99%]
2020-11-02 23:51:27.941742	加载进度:########## [100%]
2020-11-02 23:51:27.941742	历史数据加载完成,数据量:21375
2020-11-02 23:51:27.971931	策略初始化完成
2020-11-02 23:51:27.971931	开始回放历史数据
2020-11-02 23:51:28.266168	历史数据回放结束
2020-11-02 23:51:28.266168	开始计算逐日盯市盈亏
2020-11-02 23:51:28.266168	成交记录为空,无法计算
2020-11-02 23:51:28.266168	开始计算策略统计指标
2020-11-02 23:51:28.266168	------------------------------
2020-11-02 23:51:28.266168	首个交易日:
2020-11-02 23:51:28.266168	最后交易日:
2020-11-02 23:51:28.266168	总交易日:	0
2020-11-02 23:51:28.266168	盈利交易日:	0
2020-11-02 23:51:28.266168	亏损交易日:	0
2020-11-02 23:51:28.266168	起始资金:	0.00
2020-11-02 23:51:28.266168	结束资金:	0.00
2020-11-02 23:51:28.267167	总收益率:	0.00%
2020-11-02 23:51:28.267167	年化收益:	0.00%
2020-11-02 23:51:28.267167	最大回撤: 	0.00
2020-11-02 23:51:28.267167	百分比最大回撤: 0.00%
2020-11-02 23:51:28.267167	最长回撤天数: 	0
2020-11-02 23:51:28.267167	总盈亏:	0.00
2020-11-02 23:51:28.267167	总手续费:	0.00
2020-11-02 23:51:28.267167	总滑点:	0.00
2020-11-02 23:51:28.267167	总成交金额:	0.00
2020-11-02 23:51:28.267167	总成交笔数:	0
2020-11-02 23:51:28.267167	日均盈亏:	0.00
2020-11-02 23:51:28.267167	日均手续费:	0.00
2020-11-02 23:51:28.267167	日均滑点:	0.00
2020-11-02 23:51:28.267167	日均成交金额:	0.00
2020-11-02 23:51:28.267167	日均成交笔数:	0
2020-11-02 23:51:28.267167	日均收益率:	0.00%
2020-11-02 23:51:28.267167	收益标准差:	0.00%
2020-11-02 23:51:28.267167	Sharpe Ratio:	0.00
2020-11-02 23:51:28.267167	收益回撤比:	0.00
2020-11-02 23:51:28.287060	策略统计指标计算完成

进程已结束,退出代码0