大核桃 wrote:
更新部分代码:
        if new_minute:
            self.bar = BarData(
                symbol=tick.symbol,
                exchange=tick.exchange,
                interval=Interval.MINUTE,
                datetime=tick.datetime,
                gateway_name=tick.gateway_name,
                open_price=tick.last_price,
                high_price=tick.last_price,
                low_price=tick.last_price,
                close_price=tick.last_price,
                open_interest=tick.open_interest
            )
            '''
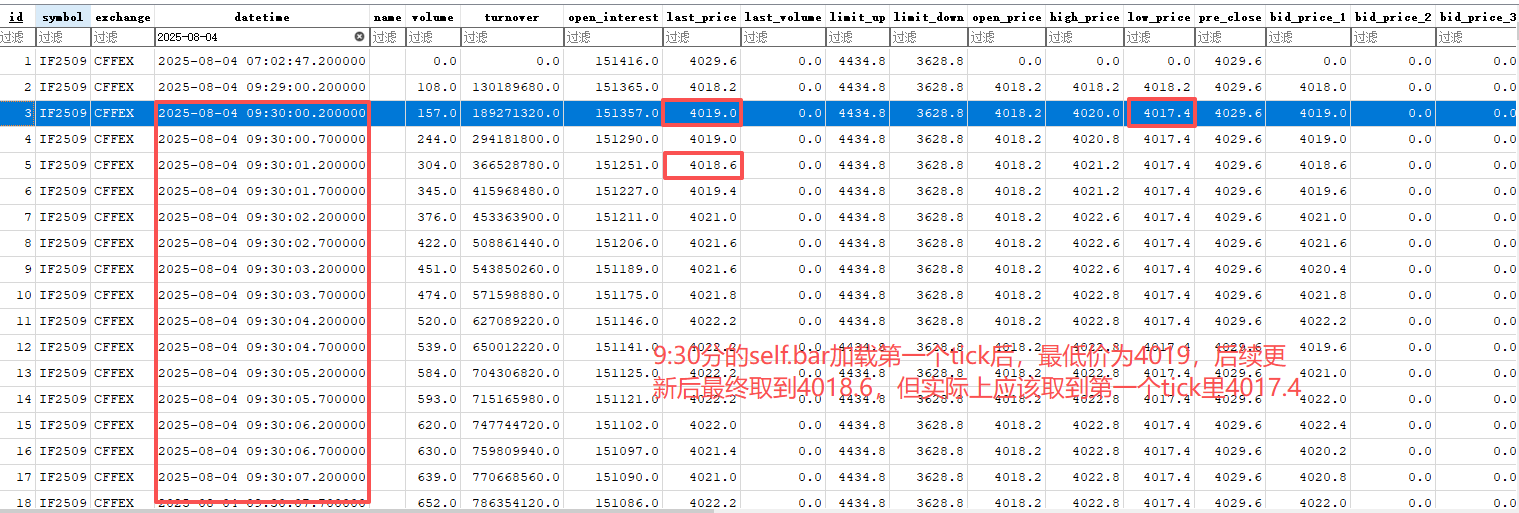
            修正新的bar线当第一个tick出现当日最高价、最低价时,原有算法取不到该值的问题,同步更新初始成交量
            '''
            if (self.last_tick and tick.high_price > self.last_tick.high_price) or (self.last_tick == None):
                self.bar.high_price = max(self.bar.high_price, tick.high_price)
            if (self.last_tick and tick.low_price < self.last_tick.low_price) or (self.last_tick == None):
                self.bar.low_price = min(self.bar.low_price, tick.low_price)

            if (self.last_tick == None):
                self.bar.volume = max(tick.volume, 0)
                self.bar.turnover = max(tick.volume, 0)
新版vnpy4.5.1的BarGenerator的update_tick还是没有解决当self.last_tick == None的情形,需要按照这个PR进行修复。
一、验证vnpy4.5.1没有修复的代码:
from vnpy.trader.constant import Exchange
from vnpy.trader.database import get_database
from vnpy.trader.utility import BarGenerator  #4.5.1版本
from vnpy.trader.object import TickData, BarData
from datetime import datetime

# 全局变量,用来接住合成出来的bar,分别是2025年8月4日9:30和9:31分的分钟Bar,品种为IF2509.CFFEX
target_bar_930: BarData = None
target_bar_931: BarData = None

def on_bar(bar: BarData):
    """BarGenerator回调,收到合成完成的K线"""
    global target_bar_930, target_bar_931
    bar_naive = bar.datetime.replace(tzinfo=None)

    # 同时捕获 09:30 和 09:31 两根分钟Bar
    if (bar.symbol == "IF2509"
        and bar.exchange.value == "CFFEX"
        and bar_naive in (datetime(2025, 8, 4, 9, 30), datetime(2025, 8, 4, 9, 31))
    ):
        # 区分两根bar分别保存
        if bar_naive == datetime(2025, 8, 4, 9, 30):
            target_bar_930 = bar
        elif bar_naive == datetime(2025, 8, 4, 9, 31):
            target_bar_931 = bar

        print(f"✅捕获目标分钟Bar:{bar.datetime}")
        print(f"low_price: {bar.low_price}")
        print(f"high_price: {bar.high_price}")
        print(f"Volume: {bar.volume}")
        print(f"Turnover: {bar.turnover}")
        print("-" * 40)

def test_bar_generator_update_tick():
    db = get_database()
    symbol = "IF2509"
    exchange = Exchange.CFFEX
    start = datetime(2025, 8, 4, 9, 30, 0)
    end = datetime(2025, 8, 4, 9, 32, 0,microsecond=200000) #为了取得9:30和9:31分中数据
    # 从数据库读取该分钟全部tick数据
    tick_list: list[TickData] = db.load_tick_data(
        symbol=symbol,
        exchange=exchange,
        start=start,
        end=end
    )
    print(f"读取到 {len(tick_list)} 条tick")
    print("第一条tick时间:", tick_list[0].datetime)
    print("最后一条tick时间:", tick_list[-1].datetime)
    if not tick_list:
        print("❌数据库没有找到该时间段tick数据")
        return
    # 创建BarGenerator,合成1分钟K线,绑定on_bar回调
    bg = BarGenerator(on_bar)
    # 逐个tick送入update_tick,模拟实盘推送tick
    for tick in tick_list:
        bg.update_tick(tick)

    # 校验09:30结果
    print("\n===== 校验 09:30 Bar =====")
    if target_bar_930:
        #
        expect_low = 4017.4  # 来自米筐数据2025-08-04 9:30:0.2 的tick中出现tick.low_price
        expect_volume = 1619 # 来自米筐数据2025-08-04 9:30:59.7的tick中出现tick.volume,应为要包含第一个tick9:30:0.2的量157,现有算法不包含初始量157.

        actual_low = target_bar_930.low_price
        actual_volume = target_bar_930.volume

        if actual_low == expect_low:
            print(f"✅校验通过,09:30该分钟最低价{actual_low}")
        else:
            print(f"❌校验不匹配,实际low={actual_low}")

        if actual_volume == expect_volume:
            print(f"✅校验通过,09:30该分钟成交量{actual_volume}")
        else:
            print(f"❌校验不匹配,实际成交量={actual_volume}")
    else:
        print("❌没有生成09:30那根分钟bar,请检查tick数据或时间")

    # 校验09:31结果
    print("\n===== 校验 09:31 Bar =====")
    if target_bar_931:
        expect_low = 4019.4   # 来自米筐数据2025-08-04 9:31:09.7 的tick中出现tick.last_price
        expect_volume = 955  # 来自米筐数据2025-08-04 9:31:59.7的tick中出现tick.volume:2574-tick9:30:59.7的量1619=955.

        actual_low = target_bar_931.low_price
        actual_volume = target_bar_931.volume

        if actual_low == expect_low:
            print(f"✅校验通过,09:31该分钟最低价{actual_low}")
        else:
            print(f"❌校验不匹配,实际low={actual_low}")

        if actual_volume == expect_volume:
            print(f"✅校验通过,09:31该分钟成交量{actual_volume}")
        else:
            print(f"❌校验不匹配,实际成交量={actual_volume}")
    else:
        print("❌没有生成09:31那根分钟bar,请检查tick数据或时间")

if __name__ == "__main__":
    test_bar_generator_update_tick()
二、测试数据来自米筐的2025年8月4日9:30到9:32分的IF2509.CFFEX tick数据