之前VNPY 1版本中,我的个人代码很多是直接在VNPY库代码直接修改或者增加的。每次VNPY升级就是非常头疼,要做代码对比,在一些可能被更新覆盖的地方再次维护测试。而且因为更新的地方很乱,造成后面生产版本一致停留在VNPY1.92。
这次准备不在VNPY的库文件代码上修改,而是像引用NUMPY或者Pandas这样,采用调用继承的方式,把自己的代码和VNPY的库代码隔离;这样即使VNPY升级,个人代码不用太担心,只要简单测试,保证继承引用VNPY的类或方法正常工作就可以了。
也是之前VNPY 1版本实现的功能,批量回测,结果Excel导出。这次支持策略参数用Json或Excel导入,同时支持多个策略的组合portfolio收益计算;其实都是VNPY2提供好的,调用而已。只要VNPY2.0 正确安装,历史数据存在,这些代码就可以运行。
代码包括这几个文件:
BatchCTABacktesting.py:批量回测代码文件,在这个代码里面定义和下面个关联文件路径,默认路径都在一个文件夹。
vtSymbol.json:这个是定义品种交易属性,回测时候从vtSymbol.json文档读取品种的交易属性,比如费率,交易每跳,比率,滑点;这样不用在回测时候维护。示例格式如下;有心的可以改成通配符,这样减少维护量。
{
  "MA2009.CZCE": {
    "rate": 0.0001,
    "slippage": 1,
    "size": 10,
    "pricetick": 1
  },
  "rb2010.SHFE": {
    "rate": 0.0001,
    "slippage": 1,
    "size": 10,
    "pricetick": 1
  }
}
- ctaStrategy.json:定义要批量回测策略,其实和VNPY2默认的CTA策略文件是一样的,这样就可以直接用实盘CTA策略文件进行批量回测了,或着计算组合收益。示例格式如下:
{
  "BollChannelStrategy_MA8888.CZCE": {
    "class_name": "BollChannelStrategy",
    "vt_symbol": "MA8888.CZCE",
    "setting": {
      "boll_window": 40,
      "boll_dev": 3
    }
  },
  "DoubleMaStrategy2_CTA_rb8888.SHFE": {
    "class_name": "DoubleMaStrategy",
    "vt_symbol": "rb8888.SHFE",
    "setting": {
      "fast_window": 10,
      "slow_window": 40
    }
}
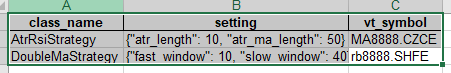
- ctaStrategy.xls:用xls格式定义的批量回测数据,示例格式如下;有三列,class_name是策略类,setting是参数,vt_symbol是品种。主要是有时候用excel做策略批量维护或者生成,然后就可以直接批量回测了。
现在回来看看代码。其实注释都比较清楚了。注意的几点是
策略类是用字符串格式记录的,然后用eval方法关联类,所以必须引用,虽然编辑器提示未使用
在excel保存setting必须双引号,因为json文件默认只能识别双引号。
批量回测结果会用excel输出,示例就是这样。

- 默认json导入会计算组合收入,excel不会计算组合收益,可以直接修改代码。
# encoding: UTF-8
import json
import traceback
from datetime import datetime, date
import pandas as pd
from pandas import DataFrame
from vnpy.app.cta_strategy.backtesting import BacktestingEngine
# 策略类是用字符串格式记录的,然后用eval方法关联类,所以必须引用,虽然编辑器提示未使用
from vnpy.app.cta_strategy.strategies.boll_channel_strategy import BollChannelStrategy
from vnpy.app.cta_strategy.strategies.turtle_signal_strategy import TurtleSignalStrategy
from vnpy.app.cta_strategy.strategies.double_ma_strategy import DoubleMaStrategy

class BatchCTABackTest:
	"""
	提供批量CTA策略回测,输出结果到excel或pdf,和CTA策略批量优化,输出结果到excel或pdf,
	"""

	def __init__(self, vtSymbolconfig="vtSymbol.json", exportpath=".\\"):
		"""
		加载配置路径
		"""
		config = open(vtSymbolconfig)
		self.setting = json.load(config)
		self.exportpath = exportpath

	def addParameters(self, engine, vt_symbol: str, startDate, endDate, interval="1m", capital=1_000_000):
		"""
		从vtSymbol.json文档读取品种的交易属性,比如费率,交易每跳,比率,滑点
		"""
		if vt_symbol in self.setting:
			engine.set_parameters(
				vt_symbol=vt_symbol,
				interval=interval,
				start=startDate,
				end=endDate,
				rate=self.setting[vt_symbol]["rate"],
				slippage=self.setting[vt_symbol]["slippage"],
				size=self.setting[vt_symbol]["size"],
				pricetick=self.setting[vt_symbol]["pricetick"],
				capital=capital
			)
		else:
			print("symbol %s hasn't be maintained in config file" % vt_symbol)
		return engine

	def runBatchTest(self, strategy_setting, startDate, endDate, portfolio):
		"""
		进行回测
		"""
		resultDf = DataFrame()
		dfportfolio = None
		for strategy_name, strategy_config in strategy_setting.items():
			engine = BacktestingEngine()
			vt_symbol = strategy_config["vt_symbol"]
			engine = self.addParameters(engine, vt_symbol, startDate, endDate)
			if type(strategy_config["setting"]) is str:
				print(strategy_config["setting"])
				engine.add_strategy(
					eval(strategy_config["class_name"]),
					json.loads(strategy_config["setting"], )
				)
			else:
				engine.add_strategy(
					eval(strategy_config["class_name"]),
					strategy_config["setting"]
				)
			engine.load_data()
			engine.run_backtesting()
			df = engine.calculate_result()
			if portfolio == True:
				if dfportfolio is None:
					dfportfolio = df
				else:
					dfportfolio = dfportfolio + df
			resultDict = engine.calculate_statistics(df, False)
			resultDict["class_name"] = strategy_config["class_name"]
			resultDict["setting"] = strategy_config["setting"]
			resultDict["vt_symbol"] = strategy_config["vt_symbol"]
			resultDf = resultDf.append(resultDict, ignore_index=True)

		if portfolio == True:
			# dfportfolio = dfportfolio.dropna()
			engine = BacktestingEngine()
			engine.calculate_statistics(dfportfolio)
			engine.show_chart(dfportfolio)
		return resultDf

	def runBatchTestJson(self, jsonpath="ctaStrategy.json", startDate=datetime(2019, 7, 1),
	                     endDate=datetime(2020, 1, 1), exporpath=None, portfolio=True):
		"""
		从ctaStrategy.json去读交易策略和参数,进行回测
		"""
		with open(jsonpath, mode="r", encoding="UTF-8") as f:
			strategy_setting = json.load(f)
		resultDf = self.runBatchTest(strategy_setting, startDate, endDate, portfolio)
		self.ResultExcel(resultDf, exporpath)
		return strategy_setting

	def runBatchTestExcecl(self, path="ctaStrategy.xls", startDate=datetime(2019, 7, 1),
	                       endDate=datetime(2020, 1, 1), exporpath=None, portfolio=False):
		"""
		从ctaStrategy.excel去读交易策略和参数,进行回测
		"""
		df = pd.read_excel(path)
		strategy_setting = df.to_dict(orient='index')
		resultDf = self.runBatchTest(strategy_setting, startDate, endDate, portfolio)
		self.ResultExcel(resultDf, exporpath)
		return strategy_setting

	def ResultExcel(self, result, export=None):
		"""
		输出交易结果到excel
		"""
		if export != None:
			exportpath = export
		else:
			exportpath = self.exportpath
		try:
			path = exportpath + "CTABatch" + str(date.today()) + "v0.xls"
			result.to_excel(path, index=False)
			print("CTA Batch result is export to %s" % path)
		except:
			print(traceback.format_exc())

		return None


if __name__ == '__main__':
	bts = BatchCTABackTest()
	bts.runBatchTestJson()
最后可以去我的Github下载代码,比较方便